|
|
|
|
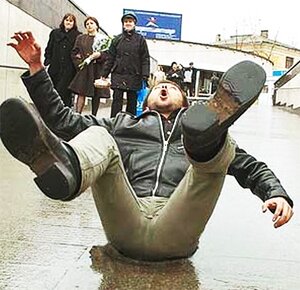 К нам в редакцию обратился Владимир, который уже не один год трудится в дорожном хозяйстве.
Реклама
Опрос
|
Газета "Суть" номер 09.03.2010
О налогах, торговле и экспертизе
С 1 января 2010 года единый социальный налог заменят страховыми взносами. Я, как предприниматель, переведенный на уплату ЕНВД, не являлся плательщиком ЕСН. Освободят ли предпринимателей, переведенных на уплату ЕНВД, от уплаты страховых взносов во внебюджетные фонды? До введения закона о ЕСН мы такое освобождение имели. К. Пономарев В соответствии с Федеральными законами от 19.07.2009 № 202-ФЗ, от 18.07.2009 № 188-ФЗ и от 30.12.2008 № 314-ФЗ, вступившими в силу с 1 января 2010 года, уплата индивидуальными предпринимателями единого налога предусматривает их освобождение от обязанности по уплате налога на доходы физических лиц (в отношении доходов, полученных от предпринимательской деятельности, облагаемой единым налогом) и налога на имущество физических лиц (в отношении имущества, используемого для осуществления предпринимательской деятельности, облагаемой единым налогом). Поскольку налоговое законодательство носит императивный характер, то есть разрешено то, что прямо указано в законе, то и отсутствие прямого указания в законе на освобождение индивидуального предпринимателя от уплаты единого социального налога возлагает на последнего обязанность по исчислению и уплате такого налога. Кроме того, в редакции указанных законов предусмотрено, что исчисление и уплата иных налогов и сборов, не указанных в настоящем пункте, осуществляются налогоплательщиками в соответствии с иными режимами налогообложения. Таким образом, с 01.01.2010 г. Вы будете обязаны исполнять обязанность по исчислению и уплате Единого социального налога в порядке, определенном Главой 24 Налогового кодекса РФ (Часть вторая). Я получила субсидию от центра занятости. Взяла в аренду магазин 34 кв.м. Начала работать, но пока работаю в ноль, а налог надо платить большой. Есть ли какие-то льготы для начинающих предпринимателей и можно ли избрать другой налог, кроме ЕНВД? В. Захаркина Особенность специального налогового режима в виде единого налога на вмененный доход для отдельных видов деятельности заключается в том, что он является обязательным для видов деятельности, предусмотренных п. 2 ст. 346.26 Налогового кодекса РФ, в том числе для розничной торговли, осуществляемой через магазины и павильоны. Есть ряд исключений из этого правила (например, не переводятся на уплату ЕНВД индивидуальные предприниматели, применяющие упрощенную систему налогообложения на основе патента и осуществляющие определенные виды деятельности - торговля не входит в их число; плательщики единого сельскохозяйственного налога и др.). Что касается льгот для начинающих предпринимателей, то, к сожалению, действующим законодательством пока не предусмотрено каких-либо послаблений в части уплаты налогов («налоговые каникулы») для начинающих малых компаний. Необходимо ли сейчас получение санитарно-эпидемиологического заключения Роспотребнадзора для розничной торговли, в частности, бытовой химией и парфюмерно-косметической продукцией? А. Колесов В настоящее время действует приказ Федеральной службы по надзору в сфере защиты прав потребителей и благополучия человека от 21 ноября 2005 года № 776 «О санитарно-эпидемиологической экспертизе видов деятельности (работ, услуг), продукции, проектной документации», который утвердил продукцию, подлежащую санитарно-эпидемиологической экспертизе с целью выдачи санитарно-эпидемиологических заключений в федеральной службе по надзору в сфере защиты прав потребителей и благополучия человека. Приложением № 5 к данному приказу утвержден перечень продукции, подлежащей санитарно-эпидемиологической экспертизе с целью выдачи санитарно-эпидемиологических заключений. В частности, к таковой относятся парфюмерно-косметические средства, средства гигиены полости рта, а также химическая и нефтехимическая продукция производственного назначения и товары бытовой химии. На вопросы читателей отвечал Андрей Языкеев, вице-президент СРООАПП |
Авторизация
Реклама
Котировки
|
 Мнение редакции не всегда совпадает с мнением авторов материалов. Блоггеры выражают в своих блогах исключительно свою точку зрения. Материалы со знаком ® публикуются на правах рекламы. Copyright © 2010 "БалаковоМедиа" - Первая интернет-газета города Балаково |


 23