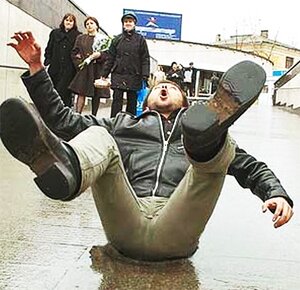
 К нам в редакцию обратился Владимир, который уже не один год трудится в дорожном хозяйстве.
|
|
Cостоялось торжественное открытие обновленного отделения связи № 25.
|
Опрос
Каким был для Вас уходящий 2010-й год?

|
Информация о командах, гонщиках и различных аспектах спидвея |
|
Газета "Суть" номер 16.03.2010

|
Есть повод повеселиться!
Довожу до сведения всех читателей - бывших, реальных и потенциальных клиентов банков по кредитным договорам - чрезвычайно важную информацию. Есть повод перечитать, а для некоторых (особо доверчивых) впервые внимательно ознакомиться с условиями кредитного обязательства, которое имели, имеете, а тем паче собираетесь заиметь. При этом рекомендую сделать это даже в случае весьма распространенного «мелкотекстового варианта» кредитного договора, который одновременно может служить тестом для проверки стопроцентного зрения кандидатов в космонавты (поверьте практикующему адвокату: чем мельче текст, тем интереснее содержание). Высший арбитражный суд открыл гражданам уникальную возможность заявить свое «позвольте!» в той самой «песочнице», где банки давным-давно задавили всех собственными безмерными интересами.
Если в тексте договора вы обнаруживаете формулировки типа «плата за открытие и ведение ссудного счета» или «комиссионное вознаграждение за ведение ссудного счета», не затруднитесь посмотреть, а сколько это в деньгах. Вариантов может быть множество: от незначительной суммы в размере одной-двух тысяч единовременно, до суммы, в итоге сравнимой С суммой кредитного договора. В последнем случае обращения ко мне граждан с подобным вопросом итоговая сумма ежемесячных комиссионных за ведение ссудного счета составляла 376 000 рублей при сумме кредита в 448 000 рублей. На момент обращения выплачено было уже более 130 000(!) только комиссионных (не путайте с процентами - это само собой еще столько же!).
Так вот, президиум высшего арбитражного суда Российской Федерации в постановлении от 17 ноября 2009 г. № 8274/09 наконец-то поставил точку в длительной борьбе Роспотребнадзора за права потребителей банковских услуг и пришел к выводу, что действия банка по взиманию платы за открытие и ведение ссудного счета нарушают установленные законом права потребителя, являются недействительными и образуют состав административного правонарушения, предусмотренного ч. 2 ст. 14.8 КоАП РФ. А это означает, что:
- положен конец противоречивой судебной практике, существовавшей до принятия данного постановления: споры разрешались судами с прямо противоположными результатами и невозможно было дать гражданам четкого ответа на вопрос, законны ли их требования о возврате платы за открытие и ведение ссудных счетов;
- в данный момент возможен возврат гражданам излишне уплаченных сумм по вновь заявляемым искам (как по действующим кредитным договорам, так и по исполненным обязательствам в пределах сроков исковой давности);
- а также возможен пересмотр ранее состоявшихся не в пользу граждан судебных решений о законности взимания комиссионных за открытие и ведение ссудных счетов по вновь открывшимся обстоятельствам.
Долго это не продлится. Надо думать, что банки сориентируются быстро и найдут другие способы для дальнейшего честного отъема денег у населения. Однако в нашей жизни так мало отрадного в сфере гражданских прав, что грех упускать представившуюся возможность.
Адвокат БКА. «Балаковское юридическое агентство» Ольга Слепнева. Консультация и ведение дел в суде. 8-927-278-94-30.
|
|
Авторизация
Котировки
|
Сегодня |
|
Завтра |
| Доллар США |
30.7188 |
-0.0558 |
30.7187 |
| Евро |
40.4720 |
-0.0335 |
40.3582 |
|

 23